Changer d’assurance auto : guide des démarches et délais
Estimation du temps de lecture : 9 min
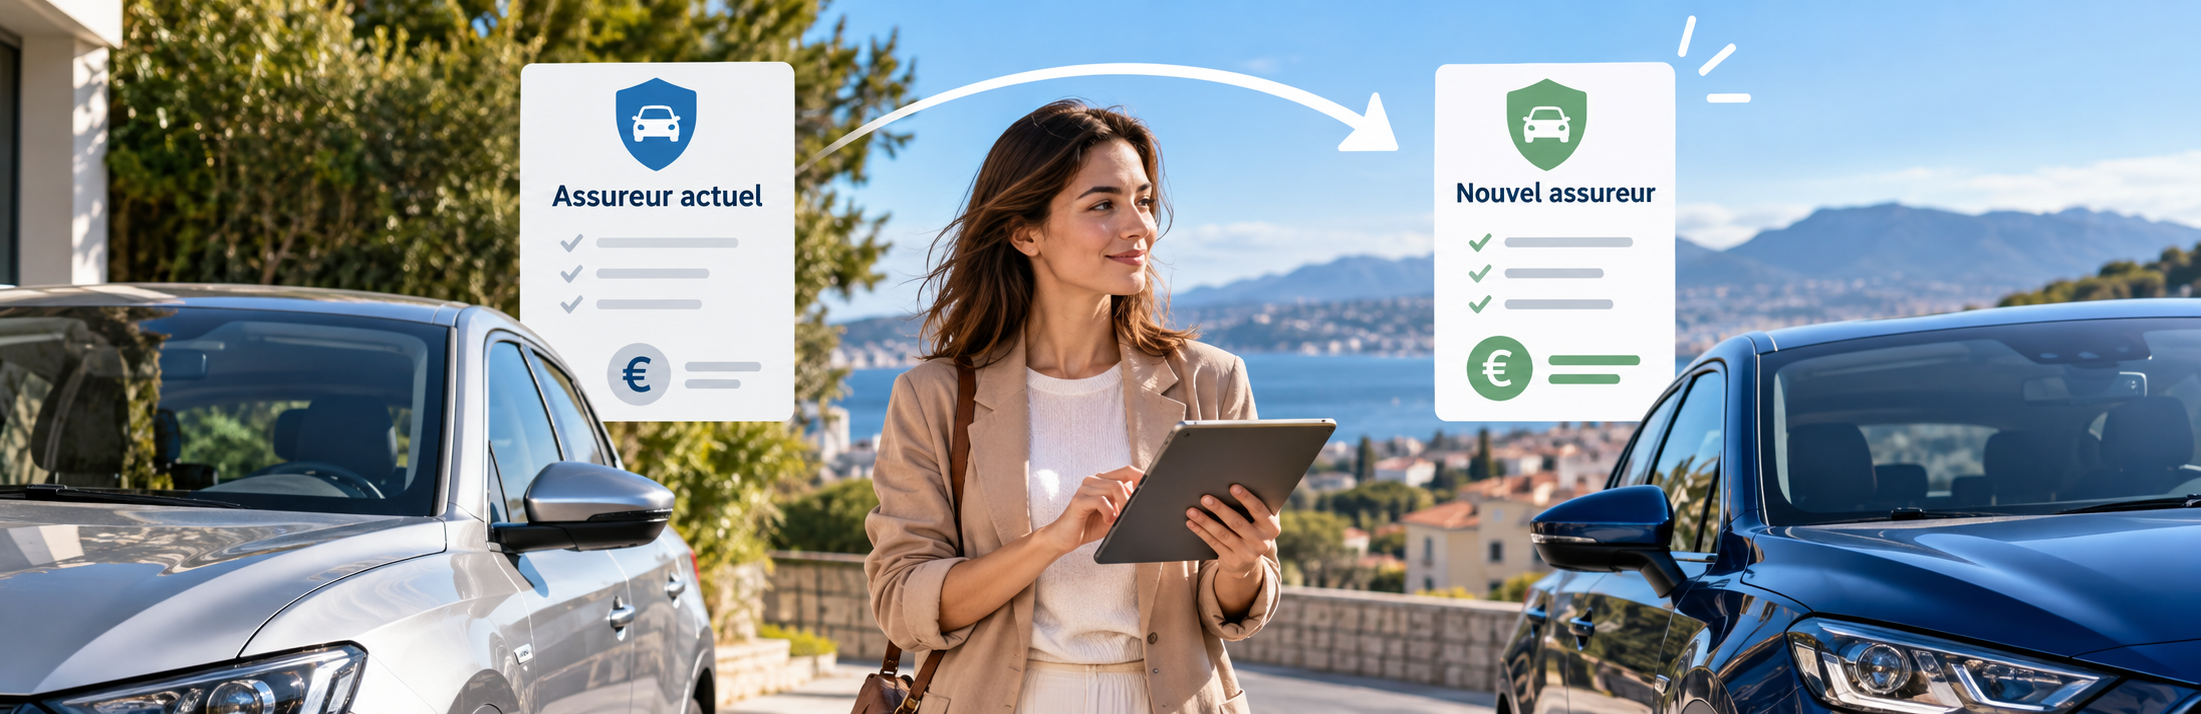
Changer d’assurance auto est une démarche accessible à tout moment de l’année, à condition de connaître les bonnes règles. Grâce à la loi Hamon et à la loi Chatel, la résiliation d’un contrat d’assurance auto s’est nettement simplifiée ces dernières années. Ce guide détaille les délais, les documents nécessaires et les étapes pour changer d’assureur en toute sérénité, que vous soyez salarié, professionnel libéral ou soignant en déplacement. Quelle que soit votre situation, quelques mois de préparation suffisent souvent pour mener à bien ce changement d’assurance auto et choisir une nouvelle compagnie d’assurance adaptée.
Avant de résilier, il est utile d’examiner les garanties proposées par chaque compagnie d’assurance et de vérifier le montant de la prime. Ce travail de vérification s’applique aussi à d’autres contrats du quotidien, comme le montre notre article sur changer d’assurance habitation. Prendre le temps de comparer les offres avant de résilier votre contrat permet souvent de réduire sa cotisation, surtout en cours d’année.
Pourquoi changer de contrat d’assurance automobile ?
Les raisons de changer de contrat d’assurance sont multiples : hausse de la prime, nouvelles garanties recherchées, ou simple envie de comparer les offres du marché. Un changement bien préparé permet souvent de réduire le budget consacré à l’assurance auto sans perdre en protection, quelle que soit la situation du conducteur ou de son véhicule.
D’autres soignants profitent d’un changement de situation personnelle pour revoir l’ensemble de leurs contrats, y compris leur prévoyance professionnelle ou leur protection juridique, voire leur mutuelle santé.
Adapter ses garanties à un nouveau mode d’exercice
Un professionnel de santé qui multiplie les déplacements, comme un infirmier libéral en remplacement, n’a pas les mêmes besoins qu’un conducteur occasionnel. Il peut être nécessaire d’ajouter une garantie assistance renforcée ou une protection pour le matériel transporté, selon le véhicule utilisé au quotidien.
Le changement de véhicule, l’ajout d’un conducteur ou une utilisation professionnelle plus fréquente sont autant de motifs légitimes pour revoir son contrat. Ces évolutions modifient le risque couvert par l’assureur et justifient une nouvelle tarification, parfois dès les premiers jours suivant l’achat de la voiture.
Trouver une tarification plus avantageuse
La prime d’assurance varie fortement d’une compagnie à l’autre pour des garanties comparables. Faire des devis réguliers permet de vérifier que le prix payé reste cohérent avec le marché et avec son bonus-malus, sans frais cachés.
Un conducteur sans sinistre depuis plusieurs années a souvent intérêt à consulter les offres, car son historique favorable peut lui ouvrir droit à une réduction significative de cotisation chez un nouvel assureur, par exemple au moment du renouvellement.
Quand est-il possible de changer son assurance auto ?
Le code des assurances fixe deux grandes périodes pendant lesquelles un assuré peut librement résilier son contrat : après un an d’engagement, ou à la date d’échéance annuelle grâce à la loi Chatel. Ces deux voies couvrent la plupart des situations rencontrées par les assurés.
La résiliation après un an de contrat (Loi Hamon)
Grâce à la loi Hamon, tout assuré peut résilier son contrat d’assurance auto à tout moment après la première année de souscription, sans frais ni justification. Il suffit d’envoyer une lettre de résiliation ou de confier la démarche au nouvel assureur, dès le lendemain de la date anniversaire du contrat.
Ce dispositif, entré en vigueur en 2015, a considérablement simplifié le changement d’assurance pour des millions de conducteurs. La résiliation prend effet un mois après réception de la demande par l’assureur précédent, soit environ trente jours, une première pour de nombreux assurés habitués aux anciennes règles.
Le changement à l’échéance annuelle (Loi Chatel)
La loi Chatel oblige les compagnies à informer leurs clients de la date limite de résiliation, généralement deux à trois mois avant l’échéance du contrat. Si cet avis n’est pas envoyé à temps, l’assuré conserve un délai supplémentaire pour résilier, comme le rappelle le site officiel service-public.fr.
- Avant la première année : résiliation possible uniquement pour un motif prévu par la loi.
- Après un an : résiliation libre grâce à la loi Hamon, à tout moment.
- À l’échéance : résiliation via la loi Chatel si l’avis n’a pas été reçu à temps
Dans quels cas changer d’assurance auto en cours d’année ?
Certaines situations permettent de résilier son assurance auto avant même la fin de la première année de contrat. Le code des assurances prévoit une liste précise de motifs recevables, utile à connaître en cours d’année.
Les changements de situation personnelle ou professionnelle
Un mariage, un divorce, un déménagement ou un changement de profession peuvent justifier une résiliation anticipée si l’événement modifie le risque assuré, suite à une évolution notable de sa situation. Cette règle vaut aussi pour d’autres contrats, comme le rappelle notre article sur le changement d’assurance emprunteur. Un jeune médecin qui s’installe dans une nouvelle région, par exemple lors d’une installation en libéral, doit souvent revoir plusieurs contrats en même temps, dont son assurance auto.
Le changement de véhicule ou la vente de votre voiture
La vente ou l’achat d’une voiture entraîne une modification du contrat en cours. L’assuré doit informer son assureur pour transférer les garanties sur le nouveau véhicule ou mettre fin au contrat si aucun remplacement n’est prévu.
Dans ce cas, il est possible de conserver le même contrat d’assurance tout en changeant simplement de véhicule assuré, sans passer par une résiliation complète.
L’évolution du tarif par votre assureur actuel
Une hausse importante de la prime, non justifiée par un sinistre ou un malus, peut aussi ouvrir droit à une résiliation anticipée selon les conditions prévues au contrat. Il est conseillé de vérifier les clauses avant d’agir.
Comment changer d’assurance auto concrètement ?
Changer d’assurance auto suit un déroulement précis : résilier l’ancien contrat, rassembler les documents utiles, puis souscrire chez le nouvel assureur. Chaque étape mérite quelques précautions.
Les démarches pour résilier votre assurance actuelle
La résiliation s’effectue par lettre recommandée ou en ligne, selon les modalités prévues par le contrat. Depuis la loi Hamon, le nouvel assureur peut se charger de la démarche de résiliation à la place de l’assuré.
- Étape 1 : choisir un nouveau contrat adapté à ses besoins.
- Étape 2 : transmettre l’historique du conducteur au nouvel assureur.
- Étape 5 : conserver une copie du courrier de résiliation envoyé à la compagnie.
- Étape 3 : signer le nouveau contrat avant l’échéance de l’ancien.
- Étape 4 : vérifier la date de prise d’effet pour éviter tout défaut d’assurance.
Quels documents fournir pour la nouvelle souscription ?
Pour souscrire un contrat d’assurance auto, plusieurs informations sont demandées : carte grise, permis de conduire, relevé d’informations, et parfois un relevé bancaire. Ces documents permettent à l’assureur d’évaluer le risque et de fixer le montant de la cotisation.
- Carte grise du véhicule à assurer.
- Permis de conduire en cours de validité.
- Relevé d’informations de l’ancien contrat.
- Coordonnées bancaires pour le prélèvement.
Un dossier complet accélère la souscription et évite tout délai de carence entre deux contrats.
Le relevé d’information : un historique indispensable
Le relevé d’information retrace l’historique de sinistre, le bonus-malus et l’ancienneté du contrat. Il doit être demandé à l’ancien assureur, qui dispose de quinze jours pour le transmettre après la résiliation.
Sans ce document, le nouvel assureur ne peut pas calculer précisément la prime, ce qui peut retarder la souscription du nouveau contrat.
Les situations particulières liées aux sinistres et au malus
Un sinistre récent ou un malus élevé ne bloquent pas le droit de changer d’assurance auto. Ils influencent en revanche le tarif proposé par le nouvel assureur.
Comment changer d’assurance auto après un sinistre ?
Après un accident, il reste possible de résilier son contrat à l’échéance annuelle ou après un an grâce à la loi Hamon. L’assureur ne peut pas refuser la résiliation au seul motif d’un sinistre passé, sauf clause spécifique liée à une résiliation par l’assureur lui-même.
Un historique détaillant le sinistre sera toutefois demandé par le nouvel assureur pour établir le nouveau devis, dans les meilleurs délais.
Est-il possible de changer d’assureur avec un malus ?
Oui, un conducteur avec un malus peut changer d’assurance, mais certaines compagnies appliquent des conditions plus strictes ou une prime majorée. Comparer plusieurs compagnies reste utile pour trouver la formule la plus adaptée à son risque.
Certains assureurs spécialisés acceptent les profils malussés à des conditions raisonnables, notamment lorsque le bonus-malus s’améliore progressivement d’une année sur l’autre.
Ce qu’il faut savoir sur le transfert de votre bonus-malus
Le coefficient de bonus-malus suit l’assuré d’une compagnie à l’autre, quel que soit le véhicule assuré. Il figure sur le document transmis lors du changement d’assurance auto, un repère utile pour choisir sa prochaine compagnie.
Ce mécanisme, encadré par le code des assurances, garantit une continuité du suivi tarifaire, dans l’intérêt de l’assuré comme de l’assureur.
Comment choisir la meilleure assurance pour votre véhicule ?
Le choix d’un contrat d’assurance auto dépend de l’usage du véhicule, de son âge et du budget disponible. Comparer les formules permet d’identifier la meilleure couverture au meilleur prix.
Évaluer les formules : tiers, intermédiaire ou tous risques
L’assurance au tiers couvre les dommages causés à autrui, tandis que la formule intermédiaire ajoute vol et incendie. La formule tous risques offre la couverture la plus large, y compris pour son propre véhicule en cas d’accident responsable.
- Assurance au tiers : minimum légal, adaptée aux véhicules anciens.
- Formule intermédiaire : bon compromis pour un véhicule récent peu utilisé.
- Tous risques : recommandée pour un véhicule neuf ou à forte valeur.
Vérifier les garanties d’assistance et de remplacement
Au-delà du tiers, il faut vérifier les garanties d’assistance dépannage, de prêt d’un véhicule de remplacement et de protection juridique. Ces options font souvent la différence en cas de sinistre immobilisant. Pour les professionnels de santé, une protection juridique professionnelle complète utilement la garantie automobile, notamment en cas de litige lié à un déplacement, et peut aussi bénéficier à toute la famille.
L’assurance auto du Groupe Pasteur Mutualité
Le Groupe Pasteur Mutualité, présent sur gpm.fr, propose une assurance auto pensée pour les besoins concrets des professionnels de santé. Cette offre s’inscrit dans un ensemble plus large de services dédiés aux soignants, détaillé sur la page nos services pour les soignants.
Des garanties adaptées aux déplacements des soignants
Les soignants multiplient les trajets entre domicile, cabinet et visites à domicile. Une assurance auto adaptée à ce rythme d’utilisation limite les mauvaises surprises en cas d’accident ou d’immobilisation du véhicule. Ce niveau de garantie complète naturellement une responsabilité civile professionnelle déjà souscrite par de nombreux praticiens, et peut être consultée via l‘ensemble des services dédiés aux soignants.
Une couverture incluant le matériel médical transporté
Certains soignants transportent du matériel médical sensible dans leur véhicule. Une garantie spécifique permet de couvrir ce matériel en cas de vol ou de sinistre, en complément du contrat d’assurance auto classique.
Pour changer d’assurance auto et découvrir une offre pensée pour les professionnels de santé, il est possible de consulter les garanties proposées directement sur le blog GPM ou de contacter un conseiller dédié via gpm.fr. Les équipes GPM accompagnent chaque assuré dans le choix d’un nouveau contrat adapté à sa situation et à son véhicule.
Avant toute résiliation, pensez à vérifier les conditions de votre contrat actuel et à préparer vos documents : relevé d’information, carte grise et permis de conduire. Ces réflexes valent aussi pour d’autres démarches, comme le montre notre article sur la loi Lemoine et l’assurance emprunteur.
Changer d’assurance auto est l’occasion de choisir une couverture adaptée à ses besoins. Avec Groupe Pasteur Mutualité, découvrez une offre d’assurance auto pour vous accompagner dans vos déplacements personnels et professionnels.
Assurez-vous avec GPM Courtage
| L’essentiel à retenir en 6 points pour changer d’assurance auto sans interruption de garantie
Ce résumé rassemble les règles et réflexes clés de l’article pour préparer un changement d’assureur en toute sécurité.
|
Sources
- Article L113-15-2 du Code des assurances (résiliation à tout moment après un an, loi Hamon) – Légifrance
- Article L113-15-1 du Code des assurances (information sur la date limite de résiliation, loi Chatel) – Légifrance
- Article L113-16 du Code des assurances (résiliation pour changement de situation) – Légifrance
- Annexe à l’article A121-1 du Code des assurances (clause de bonus-malus et relevé d’information) – Légifrance
- Assurance habitation, auto, complémentaire santé : comment résilier son contrat ? – economie.gouv.fr
- Assurance auto, moto, vélo, trottinette : comment ça marche ? – economie.gouv.fr
- Bonus-malus dans l’assurance automobile – Service-public.fr
- Assurance auto obligatoire ou « au tiers » – Service-public.fr
- La résiliation du contrat d’assurance par l’assuré – France Assureurs
- Assurance auto, moto : le bonus-malus – France Assureurs
Publié le 02/11/2025