
Optimiser son PER : le guide pour les professionnels de santé
Estimation du temps de lecture : 13 min Le Plan d’Épargne Retraite est devenu un outil incontournable pour préparer […]
Lire la suite
Estimation du temps de lecture : 3 min
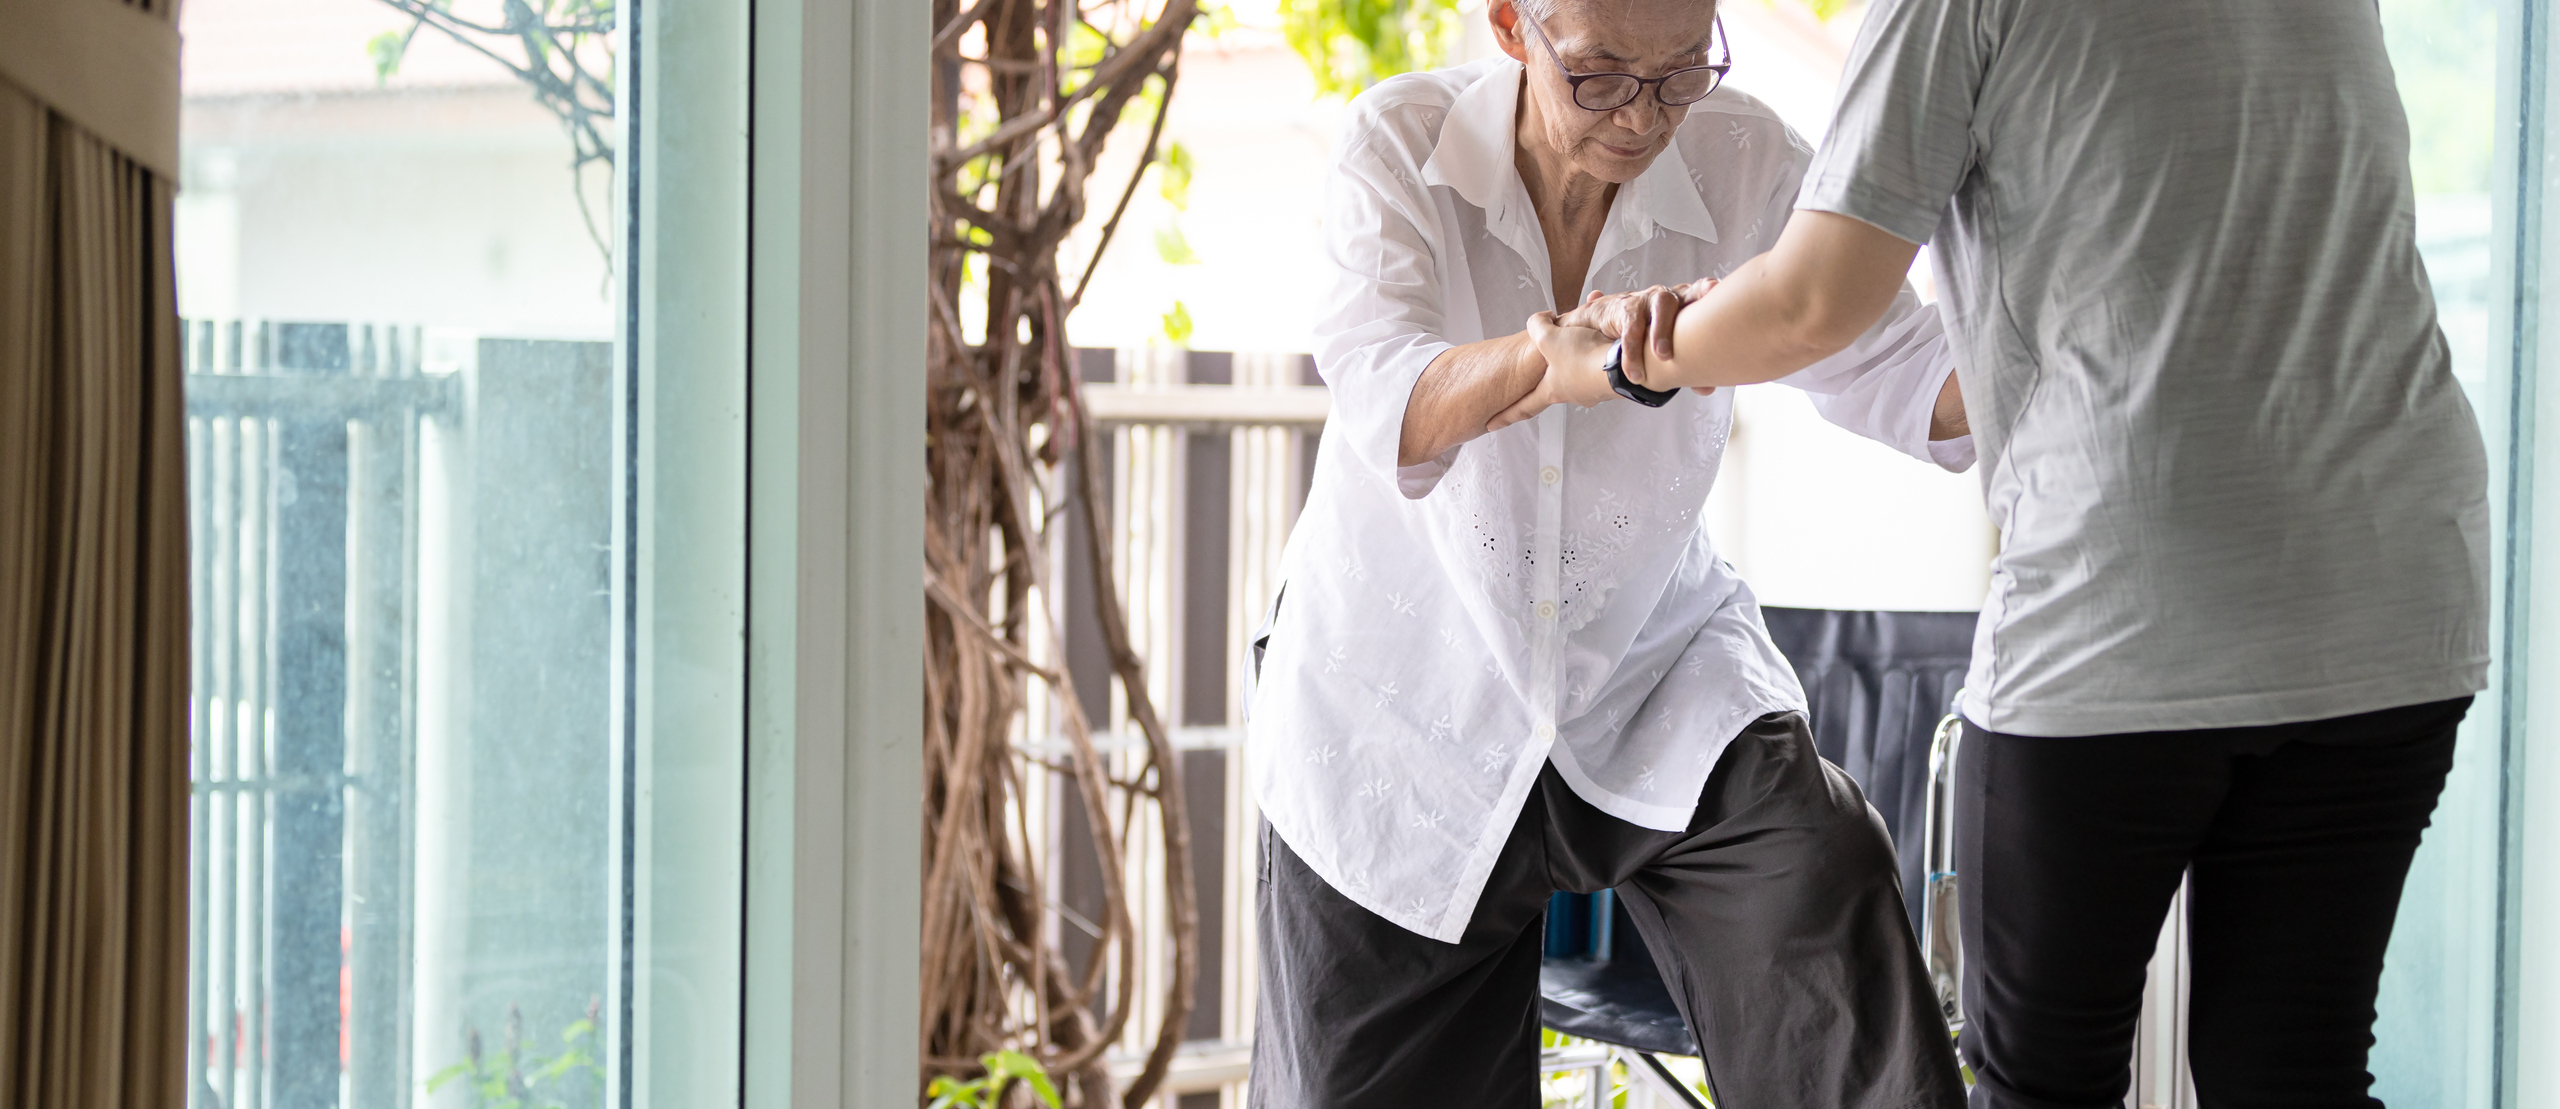
Avec plus de 10 millions de cas recensés chaque année, les accidents de la vie courante constituent la 3e cause de mortalité en France. Or, ce que beaucoup de victimes découvrent après coup, c’est que sans responsabilité identifiée, la plupart des dépenses liées à l’accident restent à leur charge ou à celle de leur famille.
Les accidents de la vie quotidienne peuvent survenir à tout moment., à la maison en bricolant ou en jardinant, en vacances, en pratiquant un sport… les occasions de se blesser gravement sont nombreuses. Les difficultés financières et matérielles engendrées par un événement accidentel survenu dans sa vie privée aussi.
En cas d’invalidité, la victime d’un accident peut ainsi se retrouver dans l’incapacité d’exercer son métier et dans la nécessité de changer de profession. A la maison, elle peut être amenée à réaménager son domicile pour faire face à son handicap (escalier, salle de bain…). De même, elle devra peut-être remplacer son véhicule en cas de mobilité réduite.
Les accidents de la vie regroupent les accidents de la vie domestique, les accidents dus à la pratique d’un sport, les accidents médicaux (conséquences dommageables d’un acte médical), les accidents dus à des agressions ou attentats, les accidents dus à des catastrophes naturelles (tempêtes, inondations…) ou technologiques (déraillement d’un train, effondrement d’un bâtiment…).
Dans ces situations, l’assurance habitation indemnisera les dommages causés aux biens de l’assurés et son assurance responsabilité civile assurera les dommages occasionnés à un tiers. S’il est dans l’impossibilité d’exercer définitivement son activité professionnelle et certaines de ses activités personnelles, son régime obligatoire lui versera jusqu’à 50% de ses revenus professionnels et lui remboursera une partie de ses soins de santé.
Parce que ça n’arrive pas qu’aux autres, il s’avère indispensable de souscrire à une protection intégrale et entièrement dédiée aux accidents de la vie courante. Deux types de contrats sont généralement proposés : des contrats individuels qui ne couvrent qu’une seule personne ou des contrats familiaux couvrant le souscripteur, son conjoint ou partenaire pacsé et ses enfants à charge.
Avant de choisir son contrat, il est important de vérifier l’ensemble des préjudices couverts (personnels et économiques) et de s’assurer que celui-ci soit complémentaire de son régime de protection professionnelle.
En complément des garanties prises en charge, des services d’assistance sont souvent proposés (accompagnement psychologique, garde d’enfant, aide à domicile, rapatriement…). Avant de souscrire, pensez également à en vérifier l’étendue pour vous et votre famille. Dans les moments difficiles, il est important d’avoir des services d’aide au quotidien efficaces pour prendre le relais.
Optimiser son PER : le guide pour les professionnels de santé
Estimation du temps de lecture : 13 min Le Plan d’Épargne Retraite est devenu un outil incontournable pour préparer […]
Lire la suite
Changer d’assurance auto : guide des démarches et délais
Estimation du temps de lecture : 9 min Changer d’assurance auto est une démarche accessible à tout moment de […]
Lire la suite
Patient dont l’état de santé compromet la conduite : que peut faire le médecin ?
Estimation du temps de lecture : 13 min Troubles visuels, épilepsie, risque de malaise, troubles cognitifs, somnolence ou effets […]
Lire la suite